دخلت أسواق الطاقة العالمية مرحلة غير مسبوقة من إعادة التقييم البنيوي، فهناك تمازج واضح بين انسداد لوجستي ناجم عن تعطل الملاحة في مضيق هرمز وتحولات هيكلية و تكنولوجية لا سيما في أسواق آسيا أكبر مستهلك للنفط في العالم. وقد وضع هذا الأمر الدول المنتجة للنفط في الخليج العربي، وفي مقدمتها العراق، أمام واقع اقتصادي معقد يهدد استقرارها المالي، ويجعل تماسك منظمة “أوبك” بأكملها على المحك.
تدمير الطلب
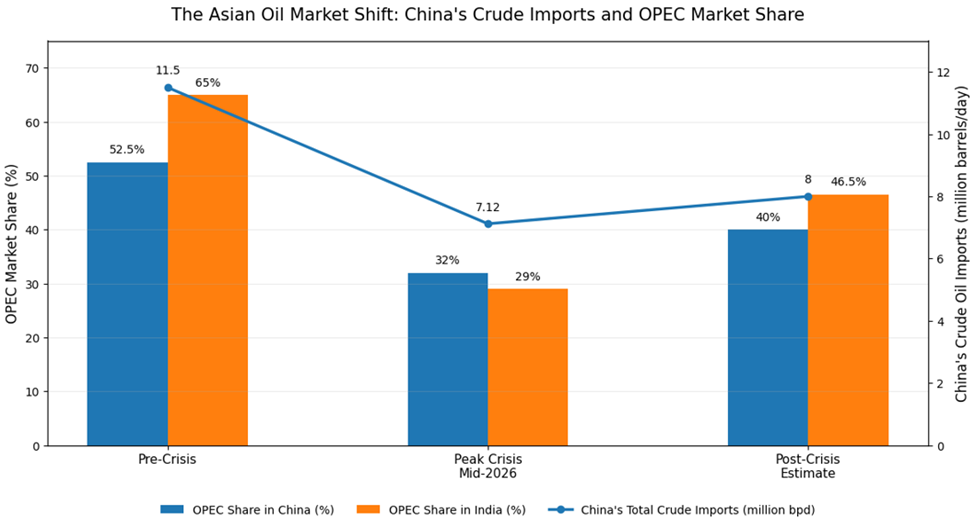
في ظل انقطاع سلاسل الإمداد المتعلقة بالطاقة والانخفاض الحاد في المعروض النفطي العالمي ارتفعت الأسعار بشكل مفاجىء خصوصاً في بداية أزمة هرمز. ولجأت الدولة المستهلكة للنفط لعدد من الإجراءات لتقليل أثر الصدمة السعرية فعمدت إلى تقليص استهلاكها وهو ما تجلى بوضوح في أسواق الاستيراد الآسيوية الكبرى ما نجم عنه ما يعرف بـ “تدمير الطلب” فقد تراجعت واردات الصين من النفط الخام إلى أدنى مستوى لها منذ عقد كامل، لتستقر عند 7.12 مليون برميل يومياً (تموز 2026)، مسجلةً تراجعاً حاداً بنسبة 41.3% على أساس سنوي مقارنة بمتوسط الاستيراد التاريخي البالغ 11.5 مليون برميل يومياً. فقد لجأت المصافي الصينية لما يقرب من 41 مليون برميل من مخزونها الاستراتيجي والتجاري، توازياً مع رفع واردات الفحم بنسبة 30% كبديل طاقة فوري لقطاع الكهرباء والمصانع.
أما الهند فواجهت صدمة الإمدادات التي قطعت 50% من وارداتها النفطية بالاعتماد على مخزوناتها الاستراتيجية وتسريع البحث عن بدائل جغرافية بعيدة عن خطر النيران في الخليج.
اعادة ضبط الطلب
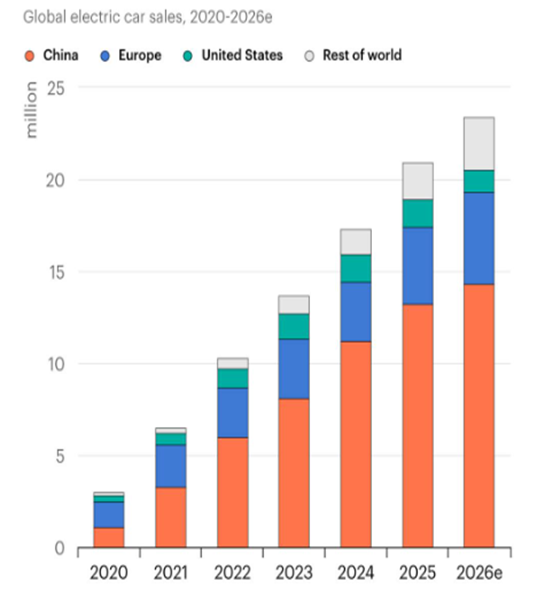
أما الوجه الآخر لأزمة مضيق هرمز فهي لم تعد محصورة بالمعروض و إنما بالتغير البنيوي لدى مستهلكي الطاقة أنفسهم. فهناك تحول دائم ومستمر في الأسواق الآسيوية المستوردة للطاقة لا يرتبط بزوال الأزمة الراهنة وإنما بعملية متسارعة تقودها التكنولوجيا. فهناك اعتماد متزايد على الطاقة النظيفة ومصادر الوقود البديلة بالإضافة إلى شبكات الأنابيب البرية المباشرة وذلك لضمان أمن الطاقة بعيداً عن الممرات المائية الحساسة.
وتُشير التقديرات الفنية لعام 2026 إلى أن الطفرة الهائلة في تبني السيارات الكهربائية (EVs) والشاحنات العاملة بالغاز الطبيعي المسال محلياً في الصين أحدثت انخفاضاً هيكلياً دائماً في الطلب على وقود البنزين والديزل بمقدار 1.2 مليون برميل يومياً، منها 400 ألف برميل يومياً تمثل تراجعاً بنيوياً لن يعود إلى السوق التقليدية حتى لو فُتح مضيق هرمز بالكامل غداً واستقرت الأسعار.
كما تتوسع سعة خطوط الأنابيب البرية الروسية العابرة لسيبيريا والتي لا تمر عبر الممرات المائية التقليدية ما يشير إلى زيادة الاعتماد على النفط الروسي المضمون رغم مخاطر العقوبات لكنها تبقى اقل خطورة بالنسبة لبعض المصافي الآسيوية من النفط العالي المخاطر وغير المضمون من منطق الخليج العربي.
نفط العراق وحسابات المستقبل
بالنسبة للاقتصاد العراقي الريعي بامتياز، فمنذ بداية أزمة مضيق هرمز، يعاني من صدمة تمويل خانقة تراجعت معها صادرات العراق النفطية بنسبة تجاوزت 92% لتتهاوى من 790 ألف برميل يومياً إلى متوسط 60 ألف برميل يومياً فقط. وقبل الأزمة، كانت الصين تستورد نحو 1.1 مليون برميل يومياً من النفط العراقي، منها 790 ألف برميل تمر عبر مضيق هرمز، و310 آلاف برميل تصدر عبر الطرق البديلة كخط أنابيب كركوك-جيهان التركي والصفقات الإقليمية.
ومع تغير بنية الطلب في الأسواق الآسيوية فإن معدل استيراد الصين الإجمالي بعد الأزمة قد يستقر عند 8 ملايين برميل يومياً بدلاً من 11.5 مليون برميل يومياً. وقد يصبح هذا المعدل هو الوضع الطبيعي الجديد لاستهلاك الصين من النفط ما يؤثر بشكل واضح على حجم الصادرات العراقية المحتملة إلى بكين. ومع افتراض احتفاظ العراق بحصته السوقية النسبية البالغة 9.5% فإن ذلك يعني أن صادرات العراق للصين ستتراوح بين 760 ألفاً إلى 800 ألف برميل يومياً فقط كحد أقصى ما يمثل خسارة هيكلية دائمة للعراق تعادل نحو 300 ألف برميل يومياً من مبيعاته المضمونة لأكبر مستهلك في العالم، وهي فجوة لن تُعوض بسهولة في سوق عالمية شديدة التنافسية.
مأزق الاعتماد الجغرافي الأحادي
هذا التراجع الهيكلي في الطلب على النفط لا يقتصر على الصين والهند وحسب بل يمتد ليعصف ببقية المشترين الكبار في شرق وجنوب شرق القارة، مما يبرز عمق مأزق الاعتماد الجغرافي الكبير على السوق الآسيوية. فاليابان وكوريا الجنوبية وهما ثالث ورابع أكبر مستوردي صافي طاقة في العالم تعيشان أسوأ صدمة إمدادات منذ عقود؛ نظراً لارتكاز أمنهما الطاقي على مضيق هرمز بنسب تبلغ 70% و95% على التوالي. وتُظهر البيانات الرسمية أن واردات كوريا الجنوبية من النفط العراقي وحده هوت بنسبة 42.4%، بينما انخفضت حصة نفط الشرق الأوسط الإجمالية في سلة وارداتها إلى 53%، مما أجبر هذه الدول على السحب القسري من مخزوناتها الاستراتيجية لتعويض العجز، والاتجاه لبناء قنوات استيراد دائمة بديلة مع الولايات المتحدة والبرازيل وغرب إفريقيا.
كما واجهت دول مثل تايلاند وفيتنام وإندونيسيا استحالة مادية في زيادة مشترياتها من النفط العراقي بسبب الارتفاع الفلكي في تكاليف شحن الناقلات العملاقة (VLCC) المارة بالخليج بنسب تتراوح بين ( 1,100 – 1,400%). هذا الانسداد دفع المصافي الآسيوية الكبرى إلى إنفاق ملايين الدولارات لـ “إعادة هندسة وحدات التكرير” لتصبح قادرة على معالجة الخامات الخفيفة البديلة، وهو تحول فني مكلف يجعل عودة هذه المصافي لشراء الكميات الضخمة السابقة من النفط العراقي الثقيل أمراً مستبعداً واقتصادياً غير مجدٍ حتى بعد انتهاء الأزمة.
هل تعوض أوروبا وأمريكا فجوة الطلب الآسيوي؟
وفي ظل تراجع الطلب الآسيوي المتوقع على الطاقة، تتجه بوصلة المنتجين نحو الأسواق الغربية، إلا أن المعطيات تكشف أن المراهنة عليها قد تحامل مخاطر غير محسوبة. فالقارة العجوز في مسار تراجعي أسرع تجاه الوقود الأحفوري لتحقيق التحول الكامل نحو الاقتصاد الأخضر مع صفر انبعاثات كربونية. فالطلب الاوروبي تراجع بنيوياً بنسبة 1.5 – 2% سنوياً، فضلاً عن الاعتماد على المشتقات النفطية الروسية المعاد تدويرها عبر مصافٍ وسيطة.
أما السوق الأمريكية فقد تحولت إلى أكبر منتج ومصدر عالمي بإنتاج يتجاوز 13.5 مليون برميل يومياً. ورغم حاجة مصافيها في خليج المكسيك للخام الثقيل (كخام البصرة)، إلا أنها تؤمنه بالكامل ومنخفض التكلفة من جيرانها (كندا، المكسيك، وفنزويلا)، مما يلغي حاجتها الاستراتيجية للاعتماد على نفط الشرق الأوسط.
معركة الحصص داخل “أوبك”
ويأتي هذا الانكماش الهيكلي واللوجستي العالمي ليزيد من الضغط على الأعضاء المنتجين في منظمة الدول المصدرة للنفط (أوبك). فقد طالب العراق على لسان رئيس الوزراء علي الزيدي بالحصول على حصة “عادلة واستثنائية” من المنظمة تعويضاً عن تحمله تكاليف الحرب ضد الإرهاب التي بلغت كلفتها 400 مليار دولار.
هذه المطالب العراقية تضع منظمة “أوبك” أمام معضلة حقيقية؛ ففي ظل انكماش حصتها التصديرية العالمية وتراجع الطلب الهيكلي، سيكون السؤال من من القوى التصديرية الكبرى داخل المنظمة سيتنازل عن أجزاء من حصصه السوقية لصالح العراق. ويزداد الأمر تعقيداً مع ارتفاع متطلبات التمويل لدول أخرى في المنظمة خصوصاً مع خطط التحول الاقتصادي الداخلي. وفي حال تم رفض الطلب العراقي بزيادة حصته الانتاجية في أوبك فقد يجد العراق نفسه مدفوعاً لعدم الالتزام بقرارات خفض الإنتاج المقررة من تحالف “أوبك+”، ولكنه سيكون حينها مضطراً لبيع نفطه بخصومات كبيرة لتأمين السيولة النقدية العاجلة. ويهدد ذلك تحالف أوبك+ ويمثل تهديداً وجودياً لأوبك ذاتها.
وتشير الأرقام بتراجع واضح في الحصص السوقية للمنظمة في أهم أسواقها، حيث تراجعت حصة دول “أوبك” من إجمالي واردات الصين من النفط الخام لتصل إلى حوالي 32%، بعد أن كانت تسيطر تاريخياً على حصة تتراوح بين 50% إلى 55%، مع صعود حصة روسيا البرية إلى أكثر من 26% وقفزة إمدادات المنتجين المستقلين من خارج المنظمة. أما الهند فقد هوت حصة نفط دول “أوبك” في السوق الهندي إلى مستوى تاريخي غير مسبوق بلغ 29% فقط، بعد أن كانت المنظمة تسيطر على أكثر من 65% من هذه السوق الواعدة، حيث اتجهت نيودلهي لبناء شراكة متينة مع روسيا (التي تمدها بـ 2.25 مليون برميل يومياً خارج حسابات هرمز)، والاعتماد على إمدادات غرب إفريقيا والأمريكتين.
ماذا بعد انتهاء أزمة هرمز؟
ومع انكماش السوق الصيني بنيوياً وزيادة عدد السيارات الكهربائية فإن حصة أوبك قد تستقر عند مستويات (38-42%) بخسارة دائمة لنحو 10% من نفوذ المنظمة التاريخي لصالح الإمدادات الروسية المستقرة وعقودها الآجلة عبر سيبيريا. أما الهند فرغم ارتفاع حصة أوبك إلى 48% إلا أنها تبقى بعيدة جداً عن مستوى 65% التاريخي. فقد نجحت المصافي الهندية في مأسسة تكرير الخام الروسي والأجنبي الرخيص كأدة أمان ضد المخاطر الجيوسياسية في الشرق الأوسط.
ومع دخول أزمة هرمز شهرها الرابع فقد أثبتت اقتصاديات آسيا قدراتها اللوجستية والتكنولوجية التي مكنتها من الصمود بل وفرض شروط على منتجي النفط في الشرق الأوسط. فقط طالب مستهلكوا النفط بخصومات تفضيلية كشرط لاستعادة الكميات، مما ينهي عصر “الأسعار الرسمية الصارمة” للمنظمة ويهدد بحدوث حرب أسعار صامتة وغير معلنة بين دول أوبك للحفاظ على حصصها السوقية المتبقية.
ويشير كل ما سبق إلى أن أوبك لن تكون قادرة على استعادة وضعها السابق لأزمة هرمز حتى مع انتهاء العمليات العسكرية وعودة الملاحة في الخليج العربي إلى طبيعتها.
كيف ينقذ العراق أسواقه؟
وسط هذا الانسداد الشامل وإعادة ضبط الطلب العالمي للنفط، لم يعد بإمكان العراق إلا البحث عن حلول استراتيجية تضمن تسويق النفط أهمها فك الارتباط الجغرافي بالخليج: وذلك عبر تسريع وبناء مسارات برية تنوع من منافذ التصدير بعيداً عن المخاطر الجيوسياسية. فقد وقعت شركة نفط البصرة مذكرات تفاهم استراتيجية مع تحالف يضم (Chevron وTI Capital) الأمريكيتين وشركة UCC القطرية لدراسة أنابيب استراتيجية تربط حقول الجنوب بـ (فيشخابور) شمالاً ومنها إلى ميناء جيهان التركي وكذلك إلى بانياس على البحر المتوسط بطاقة 2.5 مليون برميل يومياً. كما تناقش الحكومة العراقية مشروع أنبوب البصرة – حديثة – العقبة على البحر الأحمر.
إلا أن أزمة هرمز أبتت أن عملية زيادة الانتاج أو إيصال الإمدادات النفطية لا تمثل كامل المعضلة. فتغير بنية الطلب العالمي أظهرت أن سوق النفط العالمية تتغير لذا يجب على الدول أن تستفيد من احتياطياتها من الوقود الأحفوري بطريقة جديدة. فبدلاً من الاكتفاء ببيع النفط الخام، يجب على شركة تسويق النفط العراقية (سومو SOMO) التحول نحو نموذج شراكات التكرير والتوزيع المشترك (Joint Venture Refining). فالاستثمار في شراء حصص أو بناء مصافٍ نفطية داخل الدول المستهلكة كالصين والهند) يحول النفط العراقي من مجرد خام يباع في الأسواق إلى اللقيم المغذي الأساسي والمضمون لتلك المصافي، ما يحميه من تقلبات السوق أوفقدان الحصة السوقية لصالح المنتجين الآخرين.
ولمواجهة أعادة الطلب الناجم عن ثورة السيارات الكهربائية وترشيد استهلاك الوقود الأحفوري عالمياً يتوجب على العراق تقليل كميات النفط المصدرة للحرق كوقود البنزين والديزل، وتوجيهها نحو الصناعات البتروكيماوية والبلاستيكية المعقدة التي يتزايد الطلب العالمي عليها. فصناعة قطع السيارات الكهربائية نفسها والأجهزة التكنولوجية تحتاج لمواد بتروكيماوية ما يجعل النفط العراقي حال تم استثمار ذلك أساسياً في الأسواق و الفرص الجديدة الناشئة والإسراع في تنفيذ المشاريع المتلكئة كمشروع نبراس للبتروكيماويات بالتعاون مع الشركات العالمية. إن نجاح هذه المشاريع يحول برميل النفط من مادة خام رخيصة مهددة بالانكماش إلى منتجات صناعية عالية القيمة تؤمن إيرادات مالية مضاعفة بعيداً عن تقلبات سوق الطاقة التقليدي.
جرس الإنذار
أظهر مشهد قطاع الطاقة العالمي أن الأزمات الجيوسياسية وما نجم عنها من تراجع الطلب الآسيوي و إعادة الضبط الهيكلي للطلب العالمي على النفط أن هذه التحديات ليست مجرد مخاطر لوجستية عابرة بل هي جرس إنذار مبكر لنهاية عصر الاعتماد المطلق على النفط. ورغم أن الدول لن تنهي اعتمادها على الوقود الأحفوري خلال عقود قادمة إلا أن قيمة برمييل النفط الخام بدأت بالتراجع مع وجود بدائل جديدة. وعليه فقد بدأت الدول المنتجة بالاستفادة هي الأخرى من التحولات التكنولوجيا ليس على صعيد تطوير و تنويع اقتصاداتها و إنما في تطوير صناعة البتروكيماويات أيضاً و خلق فرص و أسواق جديدة.
إن تبني خيارات مرنة وسريعة لفك الارتباط اللوجستي بالخليج عبر شبكات الأنابيب العابرة للقارات، بالتوازي مع تطوير الصناعات التحويلية والبتروكيماوية، هو السبيل الوحيد الذي سيمكن العراق من حماية ثروته القومية وتأمين مشترين دائمين؛ وبخلاف ذلك، ستكون معركة زيادة الحصة السوقية بلا جدوى في ظل سوق عالمية منكمشة وهامش مرونة ضئيل جداً.
المصادر
- China’s oil imports have plunged during the Iran war. How much will they recover?
https://www.reuters.com/business/energy/chinas-oil-imports-have-plunged-during-iran-war-how-much-will-they-recover-2026-07-17/ - Indian refiners turn to Russia, Latam oil in June quarter, data shows
https://www.reuters.com/business/energy/indian-refiners-turn-russia-latam-oil-june-quarter-data-shows-2026-07-21 - The Global EV Outlook 2026
https://www.iea.org/reports/global-ev-outlook-2026 - Outlook-for-electric-mobility
https://www.iea.org/reports/global-ev-outlook-2026/outlook-for-electric-mobility-chap-9-11 - Global energy review 2026
https://www.iea.org/reports/global-energy-review-2026/oil